Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA en France, y compris un artisan seul ou un micro-entrepreneur en franchise en base, doit pouvoir recevoir des factures électroniques via une plateforme agréée. L'obligation d'émettre ces factures arrive pour les TPE, PME et micro-entreprises au plus tard le 1er septembre 2027. Les factures adressées aux particuliers ne deviennent pas des factures électroniques, mais leurs données devront être transmises à l'administration à la même échéance.
Ce guide fait le point sur les règles en vigueur en octobre 2026, à partir des documents publiés par la DGFiP et des textes du Code général des impôts. Les références d'articles citées sont celles en vigueur à cette date.
Le calendrier en vigueur
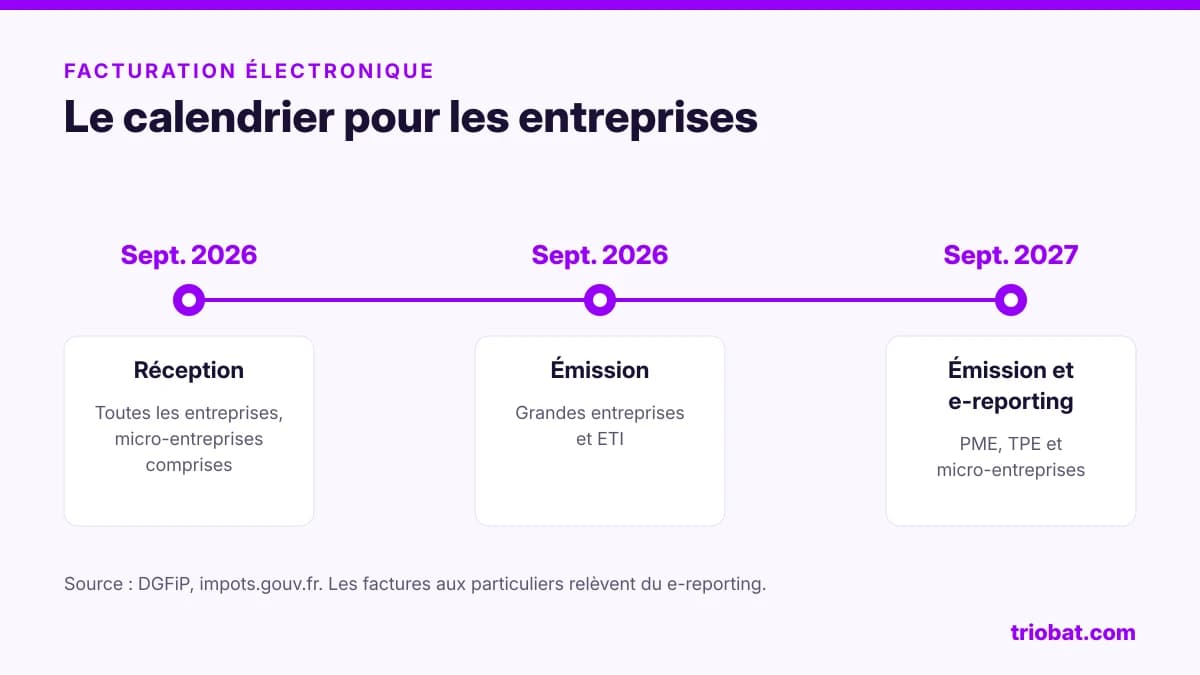 Le calendrier de la facturation électronique
Le calendrier n'a pas été reporté. Le guide pratique de démarrage publié par la DGFiP en juillet 2026 confirme le « maintien du calendrier légal ».
| Obligation | Grandes entreprises et ETI | PME, TPE et micro-entreprises |
|---|---|---|
| Recevoir des factures électroniques | 1er septembre 2026 | 1er septembre 2026 |
| Émettre des factures électroniques | 1er septembre 2026 | Au plus tard le 1er septembre 2027 |
| Transmettre les données de transaction et de paiement (e-reporting) | 1er septembre 2026 | Au plus tard le 1er septembre 2027 |
Source : FAQ « Je découvre la facturation électronique », DGFiP, version du 1er septembre 2026, questions 5.1 et 8.1.
Concrètement, pour un artisan : vos gros fournisseurs (énergie, téléphonie, certains négoces de matériaux s'ils sont des ETI ou des grandes entreprises) vous envoient déjà leurs factures par ce circuit. Vous, vous pouvez continuer à facturer comme aujourd'hui jusqu'à votre échéance. Le guide pratique de la DGFiP précise d'ailleurs qu'un client ne peut pas vous imposer la facture électronique au titre de la loi avant septembre 2027 (question 20).
Qui est concerné, et pour quelles factures ?
Vos clients professionnels : la facture électronique
La facture électronique vise les opérations entre assujettis à la TVA établis en France, situées dans le champ de la TVA française. Selon la fiche DGFiP sur l'émission des factures électroniques, cela inclut les franchisés en base.
Pour un artisan du bâtiment, cela couvre par exemple :
- vos factures à une entreprise générale ou à un autre artisan ;
- vos factures à un syndic, une SCI ou un commerçant assujetti à la TVA ;
- vos factures de sous-traitance.
Attention : un PDF envoyé par mail n'est pas une facture électronique au sens de la réforme. La DGFiP le rappelle dans sa FAQ (question 3.1). Une facture électronique contient des données structurées, lisibles par un logiciel.
Vos clients particuliers : pas de facture électronique, mais du e-reporting
Une facture à un particulier ne change pas. La fiche DGFiP consacrée aux prestataires de services en franchise en base l'écrit clairement : elle peut rester sur papier, en PDF ou dans votre logiciel, et partir par courrier ou par mail.
En revanche, au plus tard le 1er septembre 2027, vous transmettrez à l'administration, via votre plateforme agréée :
- les données de transaction : des totaux agrégés par jour et par catégorie (livraison de biens ou prestation de services), avec le montant hors taxe et la TVA par taux ;
- les données de paiement : pour les prestations de services et les acomptes, le montant encaissé par jour et par taux, sauf si vous avez opté pour la TVA sur les débits.
Aucune donnée personnelle sur vos clients n'est transmise : ni nom, ni nature des travaux, selon la même fiche DGFiP.
Le cas de la franchise en base de TVA
Être en franchise en base ne vous exclut pas de la réforme. Vous devez recevoir les factures électroniques depuis le 1er septembre 2026. Vous émettrez des factures électroniques à vos clients professionnels au plus tard en septembre 2027. Pour vos clients particuliers, le tableau des fréquences de la DGFiP (mise à jour d'août 2026) prévoit une transmission tous les deux mois, au plus tard entre le 25 et le 30 du mois qui suit la période.
Plateformes agréées et portail public : qui fait quoi ?
Les plateformes agréées (anciennement PDP)
Les anciennes « plateformes de dématérialisation partenaires » (PDP) s'appellent désormais plateformes agréées. Ce sont des opérateurs privés immatriculés par la DGFiP. Selon impots.gouv.fr, elles émettent, transmettent et reçoivent les factures, puis transmettent à l'administration les données utiles. L'immatriculation vaut trois ans, renouvelables.
La FAQ « Tout savoir sur la facturation électronique » de la DGFiP indiquait qu'au 1er août 2026, plus d'une dizaine des 150 plateformes agréées proposaient des offres gratuites ou sans surcoût pour les besoins essentiels des petites structures. La liste officielle est sur impots.gouv.fr.
Votre logiciel de devis et factures peut aussi faire l'affaire s'il est une « solution compatible », c'est-à-dire raccordé à au moins une plateforme agréée (FAQ DGFiP, question 2.3).
Le portail public de facturation, recentré
Le portail public de facturation ne sert pas à échanger vos factures. Son rôle a été recentré sur l'annuaire et sur la concentration des données transmises à l'administration, selon l'Agence pour l'informatique financière de l'État (AIFE). L'annuaire indique, pour chaque SIREN ou SIRET, la plateforme de réception à utiliser. La DGFiP précise qu'il n'existe pas de plateforme gratuite de l'État pour échanger les factures (FAQ « Tout savoir », page 9).
Formats et nouvelles mentions obligatoires
Trois formats acceptés
Les plateformes agréées doivent transmettre les factures dans l'un de ces trois formats, selon la fiche DGFiP pour les franchisés en base :
- UBL et CII : des formats de données structurées, faits pour être lus par des logiciels ;
- Factur-X : un format mixte, qui associe un PDF lisible et un fichier de données structurées.
Vous n'avez pas à manipuler ces formats vous-même. C'est le rôle de votre logiciel et de votre plateforme.
Quatre nouvelles mentions
Selon la FAQ DGFiP (question 3.4), le décret du 7 octobre 2022 relatif à la généralisation de la facturation électronique rend obligatoires à compter du 1er septembre 2026 quatre mentions supplémentaires, également listées par Service Public Entreprendre :
- le numéro SIREN du client ;
- la catégorie de l'opération : livraison de biens, prestation de services, ou les deux ;
- la mention « Option pour le paiement de la taxe d'après les débits », si vous avez fait ce choix ;
- l'adresse de livraison des biens, si elle diffère de l'adresse du client.
Le SIREN du client sert à retrouver sa plateforme dans l'annuaire. Sans lui, la facture ne peut pas être acheminée.
Les points propres au BTP
Sous-traitance et autoliquidation
Quand vous intervenez comme sous-traitant pour des travaux immobiliers, la TVA est due par le donneur d'ordre assujetti et non par vous (article 283, 2 nonies du CGI). La facture porte alors la mention « Autoliquidation » (Service Public Entreprendre).
Ces factures entre entreprises établies en France entrent dans le champ de la facture électronique. Un point allège la charge : selon la FAQ DGFiP (question 10.1), les données de paiement ne sont pas à transmettre pour les opérations autoliquidées.
Situations de travaux, acomptes, retenue de garantie
Les documents officiels consultés ne détaillent pas le traitement des situations de travaux ni de la retenue de garantie. La DGFiP rappelle seulement que la réforme modifie les modalités de transmission, sans modifier les règles de fond de la facturation, de la dette commerciale ou de la TVA (guide pratique de démarrage). Les acomptes sur prestations de services entrent bien dans les données de paiement (fiche DGFiP franchise en base). Pour le reste, demandez à votre éditeur comment son outil gère une situation, un acompte déduit et une retenue de garantie, et faites valider le résultat par votre expert-comptable.
Les sanctions prévues
La loi de finances pour 2026 a relevé les amendes. Montants en vigueur, d'après Légifrance et la FAQ « J'approfondis » de la DGFiP :
- Facture non émise au format électronique : 50 € par facture, dans la limite de 15 000 € par année civile (article 1737 du CGI).
- Pas de plateforme de réception : mise en demeure de se conformer sous trois mois, puis 500 €, puis 1 000 € après chaque nouvelle période de trois mois sans effet (article 1737, IV bis).
- E-reporting manquant : 500 € par transmission, dans la limite de 15 000 € par année civile (article 1788 D du CGI).
Une première infraction réparée spontanément ou dans les trente jours suivant une première demande de l'administration n'est pas sanctionnée, sous conditions. Pendant la phase de démarrage, la DGFiP annonce ne pas sanctionner les entreprises de bonne foi engagées dans une « trajectoire sérieuse de mise en conformité », sans que cela vaille report de l'obligation.
Checklist pour vous préparer
- Choisissez une plateforme de réception dès maintenant si ce n'est pas fait. L'obligation court depuis le 1er septembre 2026. Gardez une trace de vos démarches.
- Interrogez votre éditeur de logiciel de devis et factures : est-il une plateforme agréée ou une solution compatible ? À quelle plateforme est-il raccordé ?
- Vérifiez qu'il gère vos cas réels : autoliquidation, situations de travaux, acomptes, retenue de garantie, factures aux particuliers.
- Collectez le SIREN de vos clients professionnels et mettez à jour vos fiches clients.
- Ajoutez les quatre nouvelles mentions à vos modèles de factures.
- Repérez votre régime de TVA, qui fixe la fréquence de votre e-reporting.
- Prévoyez un test avant septembre 2027 : l'émission volontaire anticipée est possible (guide pratique DGFiP, question 17).
Exemple hypothétique : un plombier en franchise en base travaille surtout pour des particuliers et, de temps en temps, en sous-traitance pour une entreprise générale. Il reçoit déjà ses factures fournisseurs via sa plateforme. En 2027, ses factures de sous-traitance partiront au format électronique avec la mention « Autoliquidation », et ses chantiers chez des particuliers donneront lieu à une transmission de totaux tous les deux mois.
Questions fréquentes
Je suis micro-entrepreneur et je ne travaille que pour des particuliers. Suis-je concerné ?
Oui. Vous devez pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. À partir de septembre 2027 au plus tard, vous transmettrez des données agrégées sur vos ventes et encaissements. Vos factures aux particuliers, elles, ne changent pas.
Puis-je encore envoyer mes factures en PDF à une entreprise ?
Oui, jusqu'à votre échéance d'émission, soit au plus tard le 1er septembre 2027 pour une TPE. Ensuite, vos factures à des clients professionnels établis en France devront passer par une plateforme agréée.
Un fournisseur m'envoie encore une facture papier. Puis-je la payer et déduire la TVA ?
Oui. Selon le guide pratique de la DGFiP (question 3), une facture reçue par mail, PDF ou papier ne doit pas être écartée pour ce seul motif si elle correspond à une opération réelle et comporte les mentions nécessaires.
Dois-je payer une plateforme ?
Pas forcément. La DGFiP indique que des offres gratuites ou sans surcoût existent pour les besoins essentiels des petites structures. Comparez ce qui est inclus avant de choisir.
Les sanctions s'appliquent-elles déjà ?
Les textes sont en vigueur. La DGFiP annonce une approche pédagogique pendant la phase de démarrage pour les entreprises de bonne foi qui documentent leurs démarches.
Et après l'administratif ?
Une fois l'administratif en ordre, reste à remplir le planning. Si vous intervenez en rénovation énergétique, vérifiez aussi ce que demande la qualification RGE, dont dépendent les aides de vos clients. Si vous cherchez des pistes pour trouver des chantiers, lisez notre comparatif sur comment trouver des clients quand on est artisan indépendant. Triobat met en relation des particuliers avec des artisans du bâtiment vérifiés. Ce n'est pas un outil de facturation. Découvrir Triobat pour les artisans.
Sources
Toutes les sources ont été consultées le 9 octobre 2026.
- DGFiP, Je passe à la facturation électronique, impots.gouv.fr
- DGFiP, Facturation électronique : guide pratique de démarrage au 1er septembre 2026, juillet 2026
- DGFiP, FAQ Je découvre la facturation électronique, version du 1er septembre 2026
- DGFiP, FAQ J'approfondis la facturation électronique, version du 1er septembre 2026
- DGFiP, Tout savoir sur la facturation électronique
- DGFiP, Fréquences et délais de transmission des données de transaction et de paiement, mise à jour d'août 2026
- DGFiP, Fiche franchise en base, prestations de services
- DGFiP, Fiche L'émission de factures électroniques
- DGFiP, Facturation électronique et plateformes agréées et liste des plateformes agréées
- AIFE, Facturation électronique interentreprises
- Légifrance, article 1737 du CGI, article 1788 D du CGI, article 283 du CGI
- Service Public Entreprendre, Mentions obligatoires sur une facture
Publié par Bastien Oswald le 2 octobre 2026
À propos de l'auteur
Bastien OswaldCofondateur de Triobat
Cofondateur de Triobat, Bastien accompagne les artisans du bâtiment dans l'acquisition de chantiers qualifiés. Issu de l'entrepreneuriat dans les Landes (Soarly), il écrit sur l'intelligence artificielle, la prospection et la réputation en ligne des artisans.